

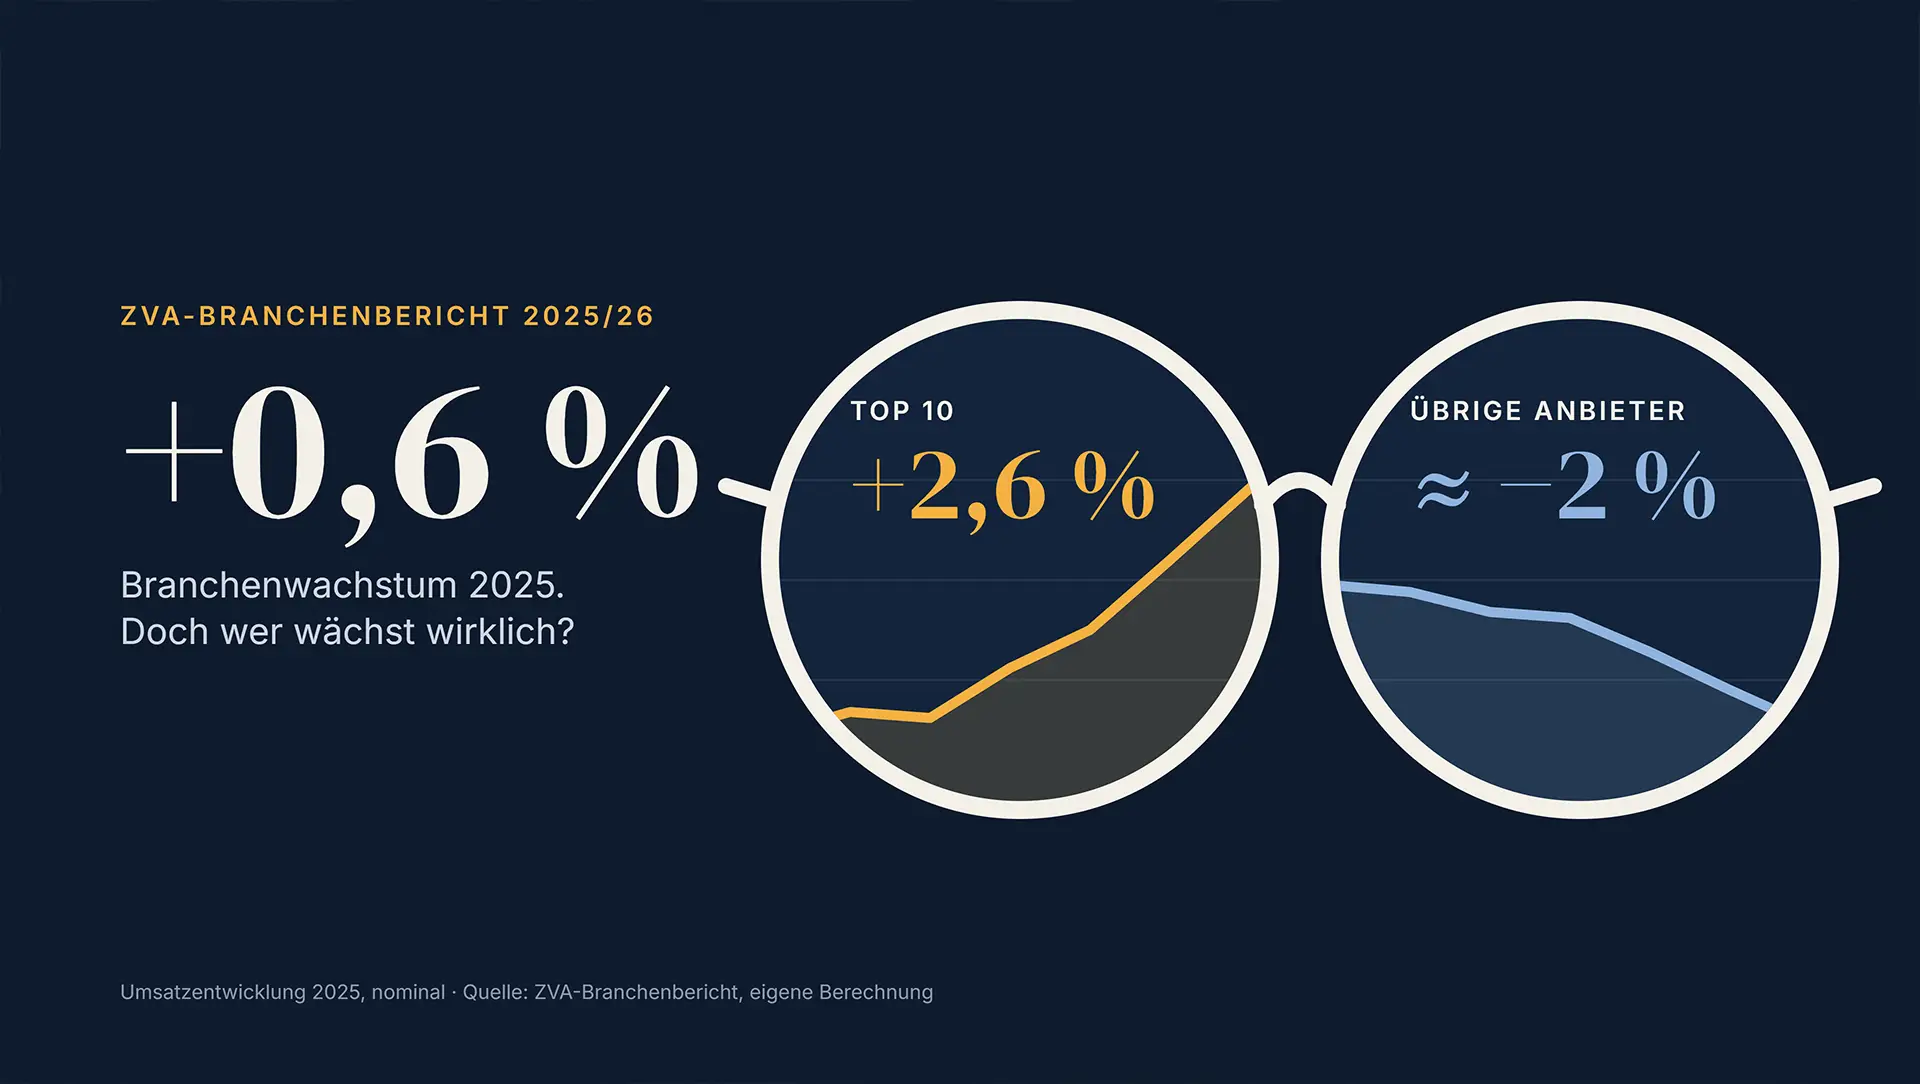
Laut dem aktuellen ZVA-Branchenbericht ist die deutsche Augenoptik 2025 um 0,6 Prozent gewachsen: kein Boom, aber stabil. So zumindest die Lesart auf den ersten Blick. Taucht man tiefer in die Zahlen ein, kommt man aber zu einem etwas anderen Ergebnis: Das Plus geht nämlich fast vollständig auf das Konto der großen Filialisten. Im Umkehrschluss heißt das: Inhabergeführte Betriebe haben Umsatz verloren – je kleiner der Betrieb, desto häufiger.
Die Augenoptik-Branche ist stabil – laut ZVA-Branchendaten
Liest man sich den ZVA-Branchenbericht 2025/26 durch, bleibt hängen: Die Branche ist stabil, wenn auch wenig dynamisch. Für den einzelnen Betrieb sagt so ein Durchschnittswert aber häufig wenig aus – wir sind deshalb tiefer in die Zahlen eingetaucht.
Die Eckdaten für 2025: Die Branche setzte rund 7,03 Milliarden Euro um (inklusive Mehrwertsteuer), nach 6,98 Milliarden im Vorjahr. Verkauft wurden knapp 11,8 Millionen komplette Brillen, zwei Prozent weniger als 2024. Die Zahl der Fachgeschäfte sank um 120 auf rund 10.700.
Der Umsatz ist damit langsamer gestiegen als die Preise: Die Inflationsrate lag 2025 laut Statistischem Bundesamt bei 2,2 Prozent. Rechnet man die Preissteigerung heraus, hat die Branche also insgesamt schon etwas weniger verkauft als im Vorjahr. Als Grund nennt der ZVA vor allem, dass sich Kunden, die nicht ständig eine Brille brauchen, beim Kauf zurückhalten. Ersatz- und Zweitbrillen werden häufiger auf später verschoben.
Auf den zweiten Blick: inhabergeführte Augenoptik-Betriebe haben Umsatz verloren
Interessant wird es, wenn man diesen gesamten Branchenumsatz aufdröselt: Der ZVA teilt den Markt in zwei Gruppen auf: die zehn größten Unternehmen, angeführt von Fielmann und Apollo, und alle übrigen, also die mittelständischen Betriebe samt mittelgroßen Ketten und Online-Anbietern.
Schaut man die Gruppe der zehn umsatzstärksten Unternehmen an, fällt auf: Die zehn umsatzstärksten Unternehmen haben ihren Umsatz 2025 um 2,6 Prozent gesteigert. Sie sind damit mehr als viermal so stark gewachsen wie die Branche insgesamt. Diese Gruppe kommt inzwischen auf 55 Prozent des Gesamtumsatzes der Branche – 2021 waren es noch 50 Prozent.
Im Umkehrschluss heißt das: Wenn diese größere Hälfte des Marktes um 2,6 Prozent wächst, die Branche insgesamt aber nur um 0,6 Prozent, muss die andere Hälfte geschrumpft sein. Nachgerechnet ergibt sich für die mittelständischen Betriebe ein Umsatzminus von rund 1,5 bis 2 Prozent. Zieht man die Inflation ab, sind es sogar rund 4 Prozent.
Während für die gesamte Branche also ein stabiles Jahr gemeldet wurde, haben die inhabergeführten Betriebe zusammengenommen Umsatz verloren.
Je kleiner der Betrieb, desto häufiger das Minus
Doch wo genau geht dieser Umsatz verloren? Einen Hinweis liefert die ZVA-Online-Umfrage vom Januar und Februar 2026, an der 928 inhabergeführte Betriebe teilgenommen haben – also keine Filialunternehmen. Bei dieser Befragung meldeten insgesamt 45 Prozent der Betriebe für 2025 steigende Umsätze, 30 Prozent einen Rückgang. Im Vorjahr hatten nur 19 Prozent ein Minus gemeldet.
Aufgeschlüsselt nach Jahresumsatz wird die Schere deutlich: Bei Betrieben mit bis zu 250.000 Euro Jahresumsatz meldete die Hälfte einen Rückgang, nur 23 Prozent konnten zulegen. In der Klasse bis 500.000 Euro entspricht das Bild mit 45 Prozent Wachstum und 29 Prozent Rückgang ungefähr dem Gesamtschnitt. Bei Betrieben über 750.000 Euro dreht es sich fast um: 59 Prozent sind gewachsen, nur 20 Prozent haben Umsatz verloren.
Auch der Blick nach vorn fällt entsprechend aus: Für 2026 rechnen 21 Prozent der kleinen Betriebe mit einem weiteren Rückgang, bei den großen sind es 11 Prozent. Von den Betrieben unter 250.000 Euro Umsatz gehen 12 Prozent davon aus, in den Jahren 2027 bis 2029 schließen zu müssen.
Aufgeschlüsselt: Diese Unternehmensgrößen verlieren am meisten Umsatz
Nun stellt sich die Frage: Welche Gründe gibt es für diese Entwicklung? Die steigenden Kosten sind für den Unterschied zwischen Groß und Klein wohl eher nicht verantwortlich, denn Löhne, Wareneinkauf und Energie sind 2025 für die meisten Betriebe teurer geworden. Ein Unterschied zeigt sich jedoch an anderer Stelle: bei den Neukunden.
Bei 59 Prozent der großen Betriebe über 750.000 Euro Umsatz ist der Neukundenanteil gestiegen. In der kleinsten Größenklasse ist er nur bei 36 Prozent gestiegen. Wer kaum neue Kunden gewinnt, verliert in einem schrumpfenden Brillenmarkt automatisch Umsatz, unabhängig von der Kostenseite.
Auch die Bereitschaft, 2026 größere Investitionen zu tätigen, steigt laut ZVA mit der Betriebsgröße. Geplant sind vor allem Screening- und Refraktionsgeräte sowie Ladenumbauten. Und schließlich spielt die Lage eine Rolle: Betriebe am Stadtrand meldeten am häufigsten ein Umsatzplus (48 Prozent), Betriebe in Einkaufszentren am seltensten (32 Prozent).
Warum wachsen die großen Augenoptik-Ketten?
Besonders spannend wird es, wenn man sich die Top 10 nochmal genauer anschaut, denn auch hier ist nicht jeder gewachsen: Vom gesamten Umsatzplus dieser Gruppe von 83 Millionen Euro fallen 53 Millionen allein auf Fielmann ab. 23 Millionen Euro gehen an Eyes + more, je rund 10 Millionen an Super Vista (brillen.de) und Brillen Rottler. Apollo und Pro Optik verzeichneten kaum Wachstum. Mister Spex verlor sogar 16 Millionen Euro Umsatz.
Fielmann verkaufte 2025 nach eigenen Angaben 6,7 Millionen Brillen, genauso viele wie im Vorjahr, während der Gesamtmarkt schrumpfte. Damit stammen mehr als die Hälfte aller hier verkauften Brillen von Fielmann. Und das liegt nicht an neuen Filialen – hier kamen 2025 lediglich sieben hinzu.
Nach unserer Rechnung hat Fielmann allein mehr Umsatz hinzugewonnen, als die ganze Branche unterm Strich zugelegt hat. Alle anderen Anbieter zusammen – Ketten wie Inhaberbetriebe – kamen auf ein leichtes Minus. Fielmann nennt im Geschäftsbericht als Grund schlicht Marktanteilsgewinne in einem schwachen Umfeld – hier fällt also wieder das Stichwort schlechte Konsumstimmung.
Ab hier kann man nur mutmaßen: Warum legen in einem schwachen Markt gerade Unternehmen wie Fielmann, Eyes + more und brillen.de zu? Eine Theorie ist: Wenn Kunden sparen wollen, greifen sie eher zu bekannten Marken mit klaren Preisen und Garantien, statt Angebote zu vergleichen. Hinzu kommt: Je größer das Unternehmen, desto mehr kann es in Werbung investieren – Eyes + more hat beispielsweise sein TV-Budget verdreifacht.
Mit Investoren im Rücken lassen sich zudem Geschäfte von Inhabern übernehmen, die keinen Nachfolger finden. Und auch beim fehlenden Personal haben Ketten einen Vorteil: Fielmann setzt bereits in 166 deutschen Filialen eine KI-gestützte Refraktion ein, die den Bedarf an knappen Fachkräften senken dürfte.
Dem gegenüber stehen kleinere Betriebe mit weniger finanziellem Spielraum, deren Hauptaugenmerk in schwierigen Zeiten darauf liegen muss, ihre Kunden mit Beratung, Nähe und Spezialisierung zu halten – und zumindest laut den vorliegenden Zahlen entscheidet sich dieser Kampf aktuell eher zu deren Ungunsten.
Kritischer Blick auf die Zahlen
Dabei muss klar sein, dass die genannten Gründe Herleitungen sind. Hinzu kommt: Solche Zahlen können niemals die gesamte Realität abbilden. Die Umfragedaten zeigen lediglich Zusammenhänge, keine Ursachen. Dass größere Betriebe häufiger wachsen, heißt nicht automatisch, dass Größe zum Erfolg führt. Ebenso gut kann es umgekehrt sein: Betriebe, die gut laufen, werden größer.
Außerdem bedeutet das Minus der mittelständischen Betriebe nicht zwangsläufig, dass jeder einzelne von ihnen schlechter läuft. Ein Teil entsteht schlicht dadurch, dass Betriebe die Gruppe wechseln: Übernimmt eine Kette ein bestehendes Geschäft, zählt dessen Umsatz ab dann zu den Top 10.
An der Umfrage haben sich zudem Betriebe freiwillig beteiligt, die Rücklaufquote lag bei 20 Prozent. Und einige Umsätze der Top 10 beruhen auf Schätzungen des ZVA, weil nicht alle Unternehmen Zahlen geliefert haben. Trotzdem: Die Grundrichtung bestätigen alle Datenquellen des Berichts.
Was können inhabergeführte Betriebe daraus ableiten?
Was man dagegen klar sagen kann: Für den einzelnen Betrieb sagt die Branchenzahl von 0,6 Prozent kaum etwas aus. Aussagekräftiger ist der Vergleich mit Betrieben ähnlicher Größe. Der ZVA-Betriebsvergleich liefert dafür Orientierungswerte. (Verlinken)
Die Daten legen nahe, dass die Zukunft kleiner Betriebe weniger an den Kosten hängt als an der Kundengewinnung. Wer Neukunden gewinnt, kann auch in einem schwierigen Markt wachsen. Gleichzeitig wird die Konzentration weitergehen: Fielmann will 2026 international rund 70 neue Filialen eröffnen, Eyes + more plant bis 2029 150 zusätzliche Standorte. Für inhabergeführte Betriebe wird es damit noch wichtiger, die eigenen Zahlen genau zu kennen und sich nicht auf den Branchendurchschnitt zu verlassen.